Bán được một lượt rồi: bao nhiêu tiền thực sự là của dự án?
Một lượt bán chưa chứng minh dự án có lãi. Cần phân biệt tiền khách trả với doanh thu nhóm được giữ, rồi trừ chi phí theo đơn và chi phí vận hành. Khi dự báo bán nhiều hơn, hãy ghi rõ số thực tế, giả định và kịch bản.
100k đã có lãi chưa ?
Một khách hàng vừa thanh toán 100.000 đồng cho một lượt đặt phòng học nhóm. Trên màn hình, con số hiện lên rất rõ. Nhóm chụp lại giao dịch đầu tiên và bắt đầu tính: nếu tháng sau có 300 lượt như vậy, số tiền khách chi sẽ là 30 triệu đồng. Nghe khá hứa hẹn.
Nhưng hãy dừng ở câu hỏi đầu tiên: 100.000 đồng ấy có phải toàn bộ doanh thu của nhóm không? Nếu phòng thuộc một đơn vị khác và nhóm chỉ kết nối khách hàng với địa điểm, phần lớn số tiền phải chuyển cho bên cung cấp phòng. Nếu nhóm còn trả phí thanh toán, chi phí hỗ trợ khách và hoa hồng cho người giới thiệu, số tiền giữ lại tiếp tục giảm. Sau cùng, dù không có khách nào, nhóm vẫn có thể phải trả tiền vận hành sản phẩm.
Từ một lượt bán đến bảng lãi lỗ, gọi là P&L (Profit and Loss), có khá nhiều bước như vậy. Một mô hình tài chính thuyết phục cho người đọc thấy nhóm bán gì, thực sự được hưởng bao nhiêu từ mỗi lượt bán, đã đo được khoản nào và đang giả định khoản nào.
Case study mô phỏng: một lượt đặt chỗ học nhóm
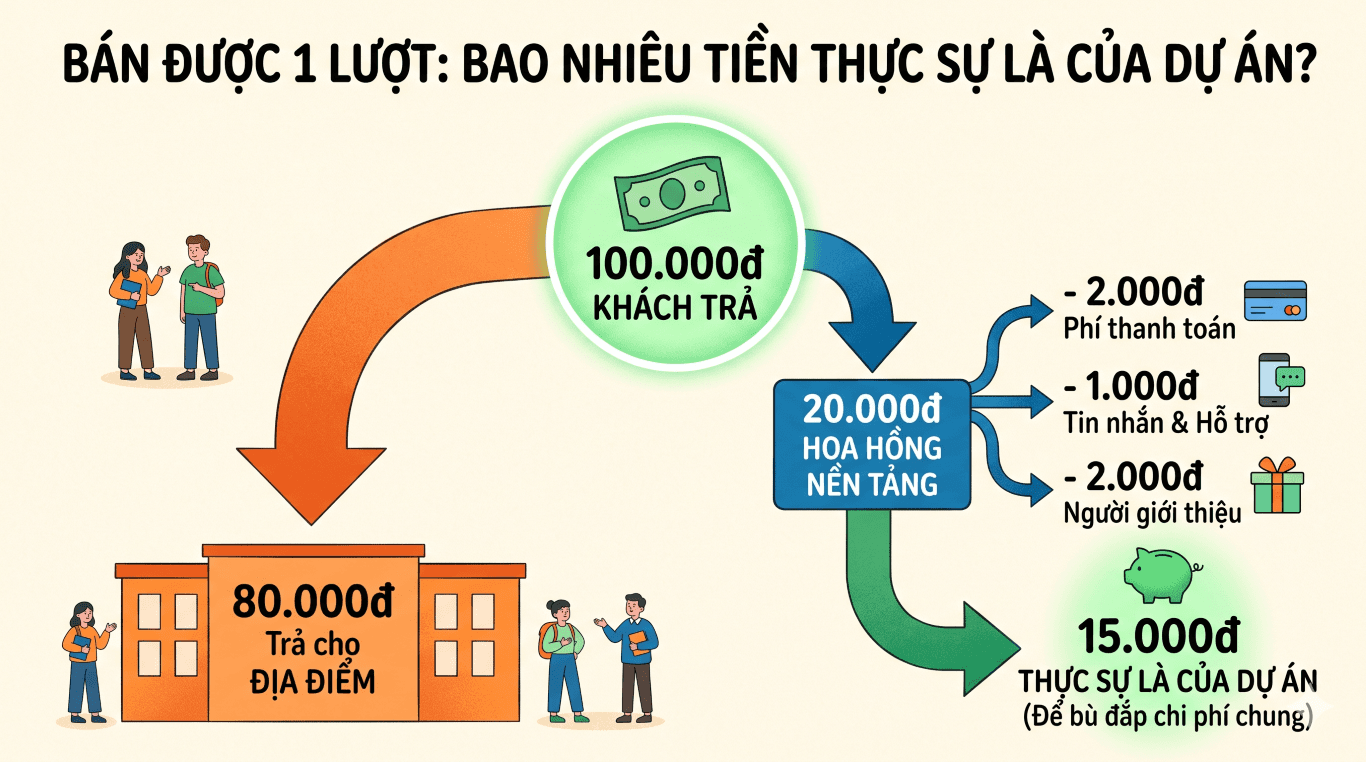
Giả sử một dự án vận hành nền tảng kết nối sinh viên với những địa điểm có phòng học nhóm. Sinh viên đặt một phòng qua nền tảng và trả 100.000 đồng cho địa điểm. Theo thỏa thuận giả định, địa điểm nhận 80.000 đồng, nền tảng giữ 20.000 đồng hoa hồng khi lượt đặt được hoàn tất.
Đây là case study hoàn toàn mô phỏng để học cách tính, không phải giao dịch hay kết quả kinh doanh của Nexus hoặc một nhóm sinh viên cụ thể. Tất cả mức giá, tỷ lệ và chi phí dưới đây đều là giả định minh họa, chưa được kiểm chứng trên thị trường.
Vậy một lượt đặt phòng trị giá 100.000 đồng tạo ra hai con số khác nhau. Giá trị giao dịch là 100.000 đồng: đó là số tiền khách chi cho việc sử dụng phòng. Doanh thu hoa hồng của nền tảng trong ví dụ này là 20.000 đồng: đó là khoản nền tảng được hưởng khi đóng vai trò kết nối. Nếu viết “doanh thu nền tảng là 100.000 đồng”, bài trình bày có thể khiến người đọc tưởng nhóm được giữ cả số tiền dùng để trả cho địa điểm.
Đến đây vẫn chưa thể gọi 20.000 đồng là lợi nhuận. Ta giả định với mỗi lượt đặt hoàn tất, nền tảng phải trả 2.000 đồng phí thanh toán, 1.000 đồng cho tin nhắn xác nhận và hỗ trợ phát sinh, cùng 2.000 đồng hoa hồng cho người giới thiệu khách. Tổng chi phí gắn với lượt đặt đó là 5.000 đồng. Khi trừ khoản này khỏi 20.000 đồng doanh thu hoa hồng, nhóm còn 15.000 đồng để trang trải chi phí vận hành chung và tạo lợi nhuận.
Khoản 15.000 đồng ấy là phần đóng góp của mỗi giao dịch. Nó trả lời câu hỏi: thêm một lượt bán hoàn tất, với đúng những giả định vừa nêu, sẽ đóng góp bao nhiêu để trả cho các khoản chi khác? Đây vẫn chưa phải “lãi ròng mỗi đơn”, bởi tiền duy trì hệ thống, bán hàng, quản lý địa điểm và thời gian làm việc của nhóm còn phải được tính đến.
Hoa hồng thu và hoa hồng trả không nằm cùng một chỗ
Từ “hoa hồng” rất dễ gây nhầm. Trong case trên, 20.000 đồng là hoa hồng nền tảng thu từ việc kết nối lượt đặt: nó là nguồn doanh thu của mô hình giả định. Còn 2.000 đồng là hoa hồng nền tảng trả cho người giới thiệu khách: nó làm giảm số tiền còn lại sau mỗi lượt bán.
Muốn đưa hoa hồng vào mô hình tài chính, trước hết nhóm phải trả lời ai trả cho ai, trả khi hành động nào xảy ra và số tiền được tính trên cơ sở nào. Nếu người giới thiệu chỉ được nhận tiền ở một số đơn, không thể mặc định tất cả đơn đều chịu khoản phí đó. Nếu giao dịch bị hủy và hoa hồng nền tảng không được nhận, lượt đặt ấy cũng không thể tính như một đơn đã hoàn tất. Cách định nghĩa “một lượt bán” ảnh hưởng trực tiếp đến mọi con số phía sau.
Đây là lý do người đọc cần nhìn thấy dòng tiền đi qua dự án trước khi nhìn biểu đồ tăng trưởng. Nhóm bán quyền dùng phòng do mình sở hữu, bán một dịch vụ do mình trực tiếp thực hiện, hay chỉ kết nối khách với bên cung cấp? Ba cách làm có thể cùng hiển thị giá 100.000 đồng trước mặt khách nhưng đem lại cấu trúc doanh thu và chi phí rất khác nhau.
Nếu bán nhiều hơn thì sao?
Giả sử tiếp rằng mỗi tháng nền tảng tốn 3 triệu đồng chi phí vận hành chung cho hạ tầng, chăm sóc đối tác và hoạt động bán hàng. Ta tạm giữ nguyên mức hoa hồng 20.000 đồng và chi phí theo mỗi đơn là 5.000 đồng. Khi đó, mỗi đơn hoàn tất đóng góp 15.000 đồng; nhóm cần 200 đơn một tháng để phần đóng góp đạt 3 triệu đồng, vừa đủ bù khoản chi phí vận hành giả định.
Hãy thử ba kịch bản. Chúng chỉ tính những khoản đã nêu, chưa tính thuế hoặc chi phí nào nhóm chưa đưa vào:
100 đơn hoàn tất trong tháng: doanh thu hoa hồng là 2 triệu đồng; chi phí theo đơn là 500.000 đồng; sau khi trừ thêm 3 triệu đồng chi phí chung, kết quả là lỗ 1,5 triệu đồng.
200 đơn hoàn tất: doanh thu hoa hồng là 4 triệu đồng; chi phí theo đơn là 1 triệu đồng; sau khi trừ chi phí chung, kết quả hòa vốn trong mô hình đơn giản này.
300 đơn hoàn tất: doanh thu hoa hồng là 6 triệu đồng; chi phí theo đơn là 1,5 triệu đồng; sau khi trừ chi phí chung, kết quả dương 1,5 triệu đồng trong mô hình giả định.
Những phép tính trên đúng về mặt số học với các giả định đã chọn. Chúng không dự báo rằng dự án thực sự sẽ đạt 300 đơn, cũng không chứng minh chi phí chung sẽ giữ nguyên ở mức 3 triệu đồng. Nếu số đơn tăng, nhóm có thể cần thêm nhân sự hỗ trợ, chi phí tìm khách hoặc công cụ quản lý. Nếu phần lớn khách không đến từ người giới thiệu, chi phí hoa hồng phải trả mỗi đơn lại có thể thấp hơn. Một mô hình hữu ích phải cho phép thay các giả định đó, thay vì đóng đinh một con số đẹp.
Số nào là thật, số nào chỉ là giả định?
Giả sử dự án ngoài đời đã có một giao dịch thanh toán thành công. Nhóm có thể nói một khách đã trả tiền, với mức giá và điều kiện của giao dịch ấy. Nếu đã nhận được sao kê hoặc đối soát, nhóm còn có thể xác nhận phí thanh toán thực tế của đơn đó. Nhưng một đơn hàng chưa cho biết tháng tới sẽ có bao nhiêu khách, khách từ kênh nào, bao nhiêu người hủy, hay chi phí hỗ trợ trung bình khi phục vụ hàng trăm người.
Vì vậy, trong bản P&L nên đặt nhãn cho từng loại số.
Thực tế: hóa đơn, tiền đã thu, khoản đã trả, giao dịch đã hoàn tất trong một khoảng thời gian xác định.
Ước tính: khoản chưa đo đủ, chẳng hạn thời gian hỗ trợ trung bình cho mỗi khách.
Dự báo: số đơn tháng tới, tốc độ tăng trưởng và chi phí khi mở rộng.
=> Một con số có thể chuyển từ “dự báo” thành “thực tế” khi nhóm đã vận hành và ghi nhận nó; trước thời điểm ấy, không nên trình bày hai loại bằng chứng như nhau.
Mỗi giả định quan trọng cũng cần có lý do. Giá 100.000 đồng được dựa trên giá thử bán, giá của đối tác hay chỉ là ý tưởng của nhóm? Tỷ lệ hoa hồng 20% đã được bên cung cấp đồng ý hay mới là điều nhóm mong muốn? Chi phí 1.000 đồng hỗ trợ mỗi lượt được tính từ thời gian thực tế hay chưa tính công của thành viên? Dự báo 300 đơn đến từ kết quả thử kênh bán nào? Người đọc có thể chưa đồng ý với mọi ước tính, nhưng họ sẽ biết chính xác cần kiểm tra chỗ nào.
Đặc biệt, thời gian làm việc miễn phí của thành viên không làm cho việc vận hành trở nên miễn phí mãi mãi. Nếu bản tính chưa đưa thù lao của nhóm sáng lập vào chi phí, hãy ghi rõ. Nếu sản phẩm chỉ có lãi khi mọi người tiếp tục làm không công, dự án vẫn chưa chứng minh được mô hình có thể tự duy trì khi mở rộng.
Kể câu chuyện tài chính thế nào cho đáng tin?
Khi trình bày, nhóm có thể đi theo đúng hành trình mà một đồng tiền đi qua: khách trả bao nhiêu → bên cung cấp nhận bao nhiêu → dự án giữ lại bao nhiêu → mỗi đơn phát sinh thêm chi phí gì → tháng đó còn phải trả những khoản chung nào. Sau đó mới cho thấy kịch bản bán ít, bán vừa và bán nhiều.
Không cần giả vờ rằng mọi câu trả lời đã chắc chắn. Một câu kết luận có thể là: “Chúng tôi đã xác nhận có giao dịch ở mức giá hiện tại. Chi phí thanh toán của đơn đầu đã biết; chi phí hỗ trợ và số đơn mỗi tháng còn là giả định. Với mức đóng góp dự kiến 15.000 đồng mỗi đơn và chi phí chung 3 triệu đồng, mô hình giả định cần 200 đơn hoàn tất để hòa vốn. Bước tiếp theo là thử kênh tìm khách, đo tỷ lệ hủy và thời gian phục vụ mỗi đơn.”
Điểm mạnh của cách nói ấy nằm ở sự rõ ràng. Một lượt bán đầu tiên rất đáng giá vì nó cho thấy đã có người thực hiện giao dịch. P&L cho thấy điều gì có thể xảy ra nếu những điều kiện kinh doanh lặp lại ở quy mô lớn hơn. Giữa hai đầu đó là các giả định cần tiếp tục kiểm chứng. Mô hình tài chính đáng tin khi người đọc nhìn ra ranh giới ấy, chứ không phải khi bảng tính luôn hiện số lãi.
Tài liệu tham khảo
IFRS Foundation — Clarifications to IFRS 15: phân biệt vai trò bên cung cấp và bên trung gian khi xem xét doanh thu. www.ifrs.org
U.S. Small Business Administration — Break-even point: công thức hòa vốn dựa trên chi phí cố định, giá và chi phí biến đổi. legacy.sba.gov
U.S. Small Business Administration — Why Bother with Financial Forecasts: tách dự báo doanh thu thành số lượng bán và giá bán để theo dõi giả định. www.sba.gov
Bạn thấy bài viết này thế nào?
Hoàng đế Nexus
Tác giảBan biên tập nội dung & cố vấn chuyên môn tại Nexus Platform. Đồng hành cùng các nhà sáng lập trẻ trên hành trình biến ý tưởng thành hiện thực.
Bài viết cùng chủ đề
Xem tất cả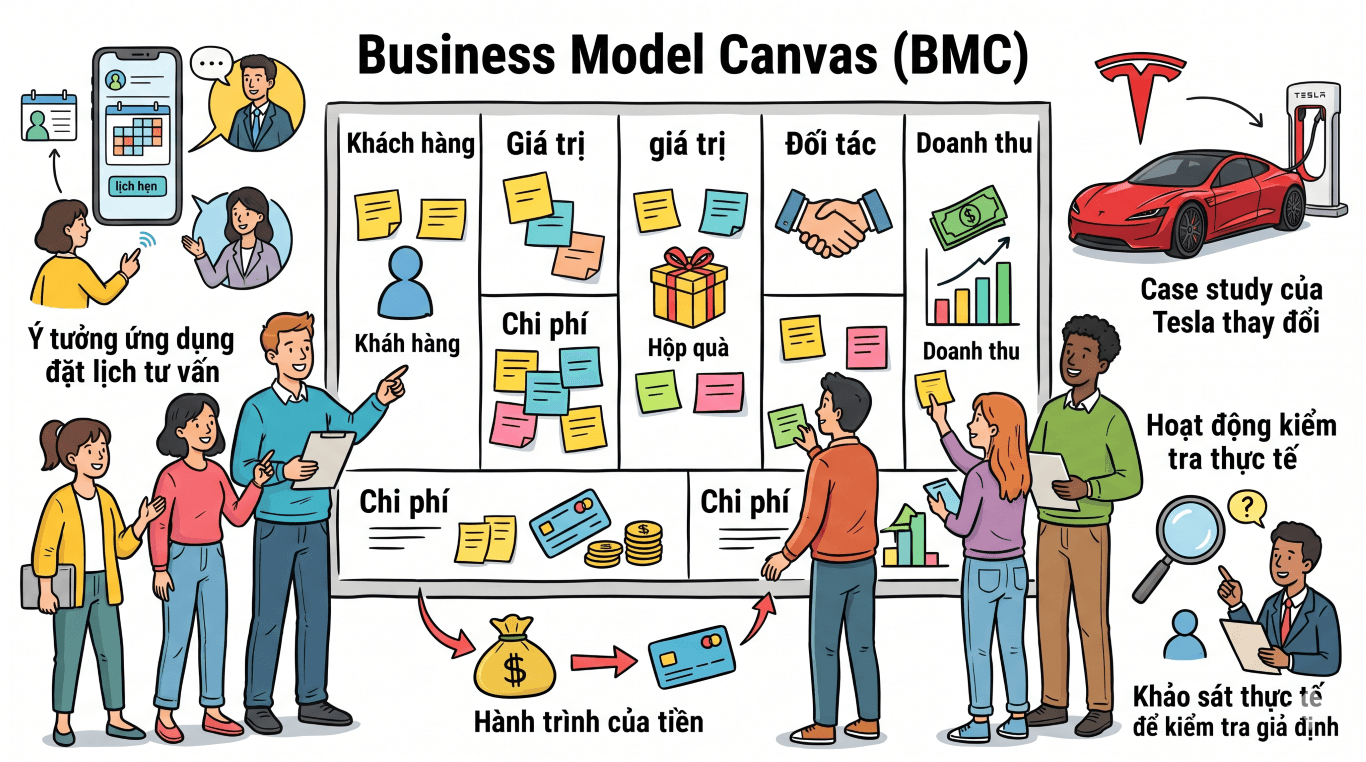
Business Model Canvas: Một ý tưởng hay sẽ sống bằng cách nào?
Business Model Canvas (BMC) gồm 9 ô liên kết, giúp tổng hợp cách dự án tạo giá trị cho khách hàng, vận hành và quản lý dòng tiền trên một trang giấy. Công cụ này giúp đội nhóm thống nhất mô hình kinh doanh và kiểm chứng các giả định ngoài thực tế.
Tesla đã đi từ ý tưởng xe điện đến hàng trăm nghìn chiếc xe mỗi năm như thế nào?
Tesla không chỉ thấy khách thích xe thể thao. Họ nhận ra nhu cầu chưa được đáp ứng: một chiếc xe nhanh, đẹp và tiết kiệm năng lượng. Roadster kiểm tra liệu khách có sẵn sàng trả tiền cho lựa chọn ấy.
Sau buổi thử MVP: sửa sản phẩm hay tiếp tục hướng hiện tại?
Sau buổi thử MVP, nhóm cần đối chiếu giả thuyết ban đầu với hành vi thực tế. Nếu phát hiện lỗi cụ thể, hãy sửa và thử lại. Nếu hướng chính vẫn hiệu quả, tiếp tục kiểm chứng. Khi dữ liệu chưa đủ, đừng kết luận vội; hãy thử thêm.
Nhận xét của tôi về những tranh luận quanh ý niệm tiến hóa
Tranh luận về tiến hóa không đơn giản là khoa học đối đầu tôn giáo. Tôi cho rằng cần dựa vào bằng chứng để giải thích tự nhiên, đồng thời tôn trọng câu hỏi về ý nghĩa sống. Tiến hóa là thay đổi, không bảo đảm xã hội tiến bộ.